Face à un contexte économique morose et aux crises à répétition, une idée ancienne refait régulièrement surface dans les discussions de famille : et pourquoi ne pas acheter de l’or ? et si la vraie sécurité reposait sur une pièce en or ou un lingot conservés à l’abri ?
L’or fascine depuis des millénaires. Pourtant, intégrer du métal précieux dans un patrimoine moderne ne s’improvise pas. Entre les règles d’achat strictes, les frais induits et une fiscalité très spécifique, voici les rouages indispensables à comprendre avant de franchir le pas.
1. L’or est-il un placement comme les autres ?
Pour appréhender l’or, il faut être clair : l’or ne produit aucun rendement. Ainsi, contrairement à une action qui verse des dividendes ou à un bien immobilier qui génère des loyers, un lingot ne produit aucun revenu. Son gain dépend uniquement de la hausse potentielle de son cours entre l’achat et la revente.
Sa véritable fonction patrimoniale est différente :
- Un rôle d’assurance : L’or sert de couverture contre les crises monétaires, géopolitiques majeures ou les périodes de forte inflation.
- Une décorrélation : Son cours évolue souvent à contre-courant des marchés boursiers traditionnels.
- Une diversification : Un patrimoine équilibré s’appuie sur des placements diversifiés.
2. Sous quelle forme acheter de l’or ?
Tous les objets dorés ne se valent pas sur le plan financier. Pour un épargnant, la distinction entre or d’investissement, supports dématérialisés et bijoux est fondamentale.
L’or physique
Sur le plan légal en France et dans l’Union européenne, l’or physique d’investissement bénéficie d’un statut particulier : il est exonéré de TVA .
Pour entrer dans cette catégorie, il doit respecter des critères précis :
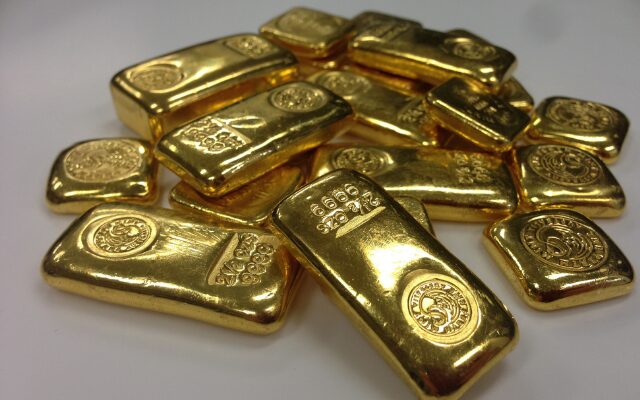
- Les lingots et plaquettes : Pureté minimale de 995 millièmes (99,5 % d’or pur).
- Les pièces de monnaie : Pureté minimale de 900 millièmes, frappées après 1800, ayant eu cours légal dans leur pays d’origine et vendues à un prix n’excédant pas de 80 % la valeur en or de leur poids (notion de prime).
Nous recommandons pour un particulier, d’acheter plutôt des pièces en or (comme le Napoléon 20 Francs, le Krugerrand ou la Maple Leaf) qui sont souvent plus adaptées que les gros lingots : elles offrent une plus grande liquidité, permettant de fractionner les ventes en cas de besoin.
Exemples de prix :
| Support d’investissement | Poids | Ordre de grandeur de prix (nov 2026) | Profil d’investisseur |
| Pièce 20 Francs Napoléon | 6,45 g brut | ~650 € à 700 € | Idéal pour débuter, fractionnable, grande liquidité en France. |
| Pièce Krugerrand (environ 1 once) | 33,93 g brut | ~3 600 € à 3 800 € | Le standard mondial de l’once d’or, reconnu sur tous les continents. |
| Lingotin de 50 g | 50 g d’or pur | ~5 800 € à 6 100 € | Pour consolider une épargne intermédiaire sous blister scellé. |
| Lingot de 1 kg | 1 000 g d’or pur | ~112 000 € à 118 000 € | Patrimoines très importants ; rigide et impossible à revendre par fraction. |
Pour acheter de l’or d’investissement en toute sécurité, adressez-vous exclusivement à des comptoirs spécialisés dans les métaux précieux ayant pignon sur rue, à des plateformes en ligne agréées et reconnues, ou directement à votre établissement bancaire, en veillant à toujours exiger une facture nominative et des scellés intacts.
Quels sont les coûts réels à l’achat ?
Acheter de l’or ne se limite pas au cours officiel du métal : plusieurs frais s’ajoutent à votre facture.
- La prime et la commission du vendeur : la prime (liée à la fabrication et à la rareté) et la marge commerciale de l’intermédiaire représentent un surcoût de 3 % à 6 % en moyenne (davantage sur les très petites pièces).
- Le sachet scellé numéroté : facturé entre 3 € et 10 €, il est indispensable pour prouver votre date d’achat et bénéficier d’une fiscalité allégée à la revente.
- La livraison sécurisée : comptez entre 20 € et 50 € si vous commandez en ligne par transporteur de fonds spécialisé.
- La TVA : 0 % (l’or d’investissement en est légalement exonéré).
Ce qu’il faut retenir : vous partez avec un surcoût immédiat d’environ 4 % à 8 % par rapport au cours brut. Le métal doit d’abord progresser d’au moins autant pour simplement rentabiliser votre achat : c’est un placement de long terme.
A noter :
- Le stockage : Conserver son or chez soi expose à un risque de cambriolage et nécessite un coffre scellé et un avenant d’assurance habitation. La location d’un coffre en banque ou chez un dépositaire privé agréé coûte généralement entre 80 € et 300 € par an selon le volume et la valeur assurée.
- Le scellé : Pour préserver l’état numismatique et la traçabilité fiscale, les pièces doivent obligatoirement rester dans leur sachet scellé et numéroté d’origine. Tout sachet ouvert déprécie la prime de la pièce.
- Le risque de change : l’or étant libellé en dollars sur les marchés internationaux, le cours de la devise américaine influe directement sur votre prix d’achat et de revente en euros, indépendamment de la valeur réelle du métal.
L’or « papier » (Trackers / ETF)
Il existe d’autres façons d’investir dans de l’Or et en particulier des instruments financiers cotés (ETC ou ETF) qui répliquent le cours de l’or physique.
- Avantage : Pas de logistique de transport ni de stockage physique.
- Inconvénient : Vous détenez un titre financier, et non le métal lui-même, ce qui réintroduit un risque d’intermédiaire en cas de blocage du système financier.
Et les bijoux : est-ce vraiment de l’or d’investissement ?
C’est une confusion très fréquente : penser que l’on « investit » en achetant une bague ou une chaîne en or. Sur le plan patrimonial, le bijou est un très mauvais support d’épargne.
Voici pourquoi :
- La TVA : L’or d’investissement est exonéré de TVA. Les bijoux, eux, sont soumis à la TVA standard de 20 %.
- Le coût de fabrication et la marge : Quand vous achetez un bijou en bijouterie, vous payez le travail de l’artisan, la marque, les frais de boutique et la marge du commerçant. Ce coût de façon représente souvent 50 % à 70 % de la facture totale.
- Le titre de pureté : La plupart des bijoux français sont en or 18 carats (750 millièmes, soit 75 % d’or pur) ou même 9 carats (375 millièmes).
- La décote à la revente : Sauf pièce de haute joaillerie signée ou antiquité rare, un bijoutier ou un racheteur d’or ne vous rachètera votre bijou qu’au poids de l’or fondu, soit une perte immédiate de 40 % à 60 % par rapport à votre prix d’achat initial.
2. Historique des cours de l’or : un actif cyclique actuellement à des sommets
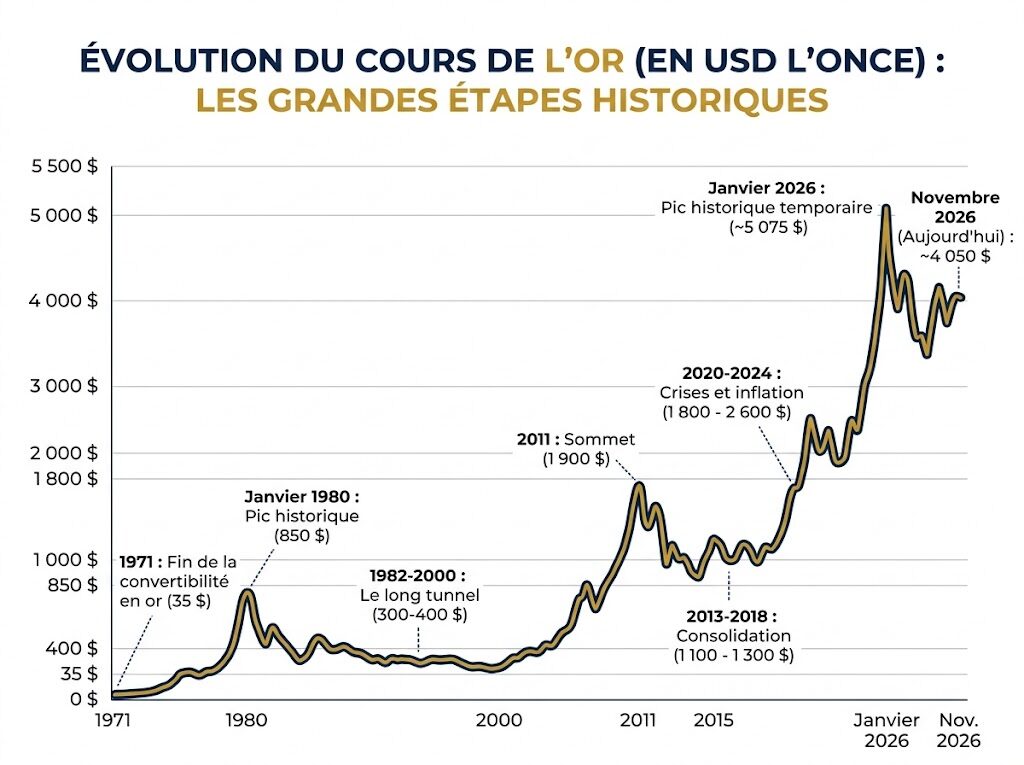
L’or n’évolue pas en ligne droite : il connaît de longues périodes d’accalmie suivies de brusques accélérations lors des crises.
Ce que l’histoire nous apprend en 3 constats :
- L’or n’est pas un actif à horizon court terme : Après le pic historique de janvier 1980 (environ 850 $ l’once), il a fallu attendre près de 27 ans pour que le cours retrouve son niveau nominal, et plus de trois décennies en tenant compte de l’inflation. Acheter au sommet d’une bulle spéculative peut bloquer votre capital pendant des années.
- Les moteurs réels de la hausse : L’or accélère fortement lors des périodes combinant taux d’intérêt réels négatifs (quand l’inflation dépasse le rendement des obligations sans risque), défiance monétaire, tensions géopolitiques et achats massifs des banques centrales.
- L’illusion du risque zéro : L’or ne fait pas faillite, mais sa valeur marchande fluctue au quotidien. Ce n’est pas un livret bancaire garanti en capital : une baisse de 20 % à 30 % après un emballement haussier est un scénario classique.
Le réflexe Budgetfacile : Acheter un actif lorsqu’il est à ses sommets historiques comporte toujours un risque de correction à moyen terme. Pour lisser votre prix de revient, évitez d’investir une grosse somme en une seule fois et privilégiez des petits montants répartis dans le temps.
4. Le cadre fiscal en France : Acheter de l’or mais aussi en revendre
Choisir son régime à la revente
Si l’or d’investissement est exonéré de taxe lors de l’achat, sa cession est encadrée par la loi française. Lors de la revente, vous avez le choix entre deux régimes fiscaux :
1. La Taxe Forfaitaire sur les Métaux Précieux (TFMP)
C’est le régime appliqué d’office en l’absence de justificatif d’origine :
- Taux : 11 % de taxe + 0,5 % de CRDS, soit 11,5 % prélevés sur le prix de vente brut, que vous ayez gagné de l’argent ou vendu à perte.
2. Le régime des plus-values réelles (TPV)
Accessible uniquement si vous possédez une facture nominative d’achat identifiant précisément chaque pièce ou lingot (via son scellé numéroté) :
- Taux : 37,6 % (19 % d’impôt + 18,6 % de prélèvements sociaux), appliqué uniquement sur le gain net réalisé.
- Abattement pour durée de détention : 5 % par an à compter de la 3e année de détention.
- Exonération totale : Après 22 ans de détention, la vente est intégralement exonérée d’impôt.
Pour vérifier les formulaires déclaratifs officiels (déclaration n° 2091 ou 2092), consultez les guides de Service-Public.fr sur la fiscalité des objets précieux .
Les déclarations obligatoires
Le secteur est soumis à des règles très strictes de lutte contre le blanchiment d’argent et le financement du terrorisme et toute transaction (qui doit obligatoirement s’effectuer par chèque ou virement bancaire, le liquide étant interdit) nécessite l’enregistrement de votre identité et une traçabilité financière absolue, sous peine de lourdes sanctions pénales et fiscales.
Quelle place pour l’or dans votre patrimoine ?
1. Ne commencez jamais par l’or
Avant d’acquérir le moindre gramme d’or, votre priorité absolue doit être de constituer un fonds de sécurité liquide équivalent à 3 à 6 mois de dépenses courantes sur des livrets réglementés. L’or est volatil et ses frais de transaction (commissions d’achat/vente de 2 % à 5 %) élevés en font un placement à long terme et à risque.
L’application de Budgetfacile vous permet d’avoir facilement une vue globale de votre patrimoine.
2. La règle des 5 % à 10 %
Dans un patrimoine diversifié, l’or trouve son utilité comme stabilisateur. Si la valeur de vos actions ou de vos obligations subit un krach boursier, l’appréciation habituelle de l’or en temps de crise amortit le choc global. Dépasser 10 % d’or expose votre épargne à un coût d’opportunité sévère : votre argent dort sans produire d’intérêts composés.
3. La méthode des petits achats réguliers
Le cours de l’or pouvant être volatil, investir une grosse somme en une seule fois comporte un risque de mauvais timing. Donc, si vous souhaitez vous positionner, achetez plutôt de l’or papier ou des pièces boursables (comme le Napoléon ou le Souverain) à intervalles espacés, par exemple une à deux fois par an. Cette méthode lisse le prix de revient moyen.
Les 4 réflexes pratiques à retenir
- Oubliez les bijoux pour épargner : Achetez des bijoux pour le plaisir ou l’esthétique, mais réservez vos objectifs d’épargne aux pièces d’investissement boursables ou aux lingotins certifiés LBMA.
- Conservez toujours les scellés et les factures : C’est frustrant mais n’ouvrez jamais une pochette scellée par votre vendeur. Sa rupture vous priverait de la preuve de date d’achat. Vous seriez taxé au régime fiscal forfaitaire de 11,5 % sur le montant total.
- Réglez impérativement par virement ou chèque : La loi française interdit formellement le paiement en espèces pour l’or d’investissement, quel que soit le montant.
- Acceptez l’absence de revenus passifs : L’or est un bouclier patrimonial, pas un moteur de rente. Votre enrichissement à long terme continuera de dépendre en priorité de vos investissements productifs et de votre discipline budgétaire quotidienne.
Ainsi, se faire plaisir en achetant une petite réserve d’or est tout à fait possible. L’important est de bien comprendre son fonctionnement et comme pour tout investissement ne pas compromettre l’équilibre financier du foyer.
Publié le 06/11/2026
Avertissements sur l'articleAvertissement !
Les articles de BudgetFacile sont fournis à titre purement informatif et sans valeur de conseil financier. Malgré notre vigilance, les informations peuvent comporter des inexactitudes ou ne plus être à jour. Budgetfacile et sa société éditrice Numerali déclinent toute responsabilité et vous invitent à consulter un professionnel agréé.