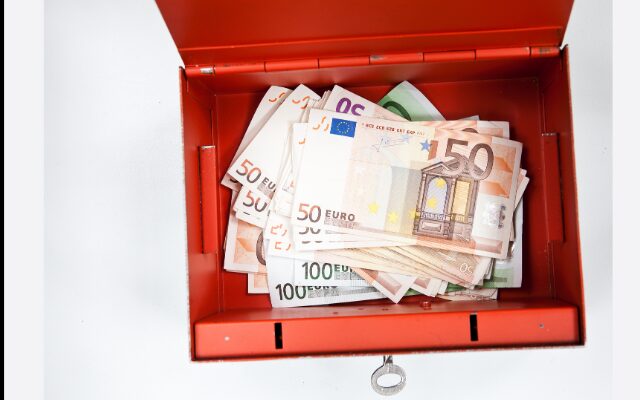
À l’heure des paiements sans contact, des cartes bancaires et des virements instantanés, l’argent liquide semble presque appartenir au passé. Beaucoup pensent que leur argent est en totale sécurité à la banque et qu’il sera accessible en permanence. Pourtant, une question simple mérite d’être posée : si le système bancaire ou les terminaux de paiement tombent en panne demain, comment faites-vous vos courses ?
Garder une réserve d’espèces chez soi n’a rien d’une idée dépassée ou paranoïaque : c’est une mesure de prévoyance financière élémentaire.
1. Pourquoi la dépendance au « tout numérique » est un risque
Le confort des paiements dématérialisés masque une réalité technique : notre accès à l’argent dépend d’infrastructures hautement connectées mais vulnérables.
Plusieurs scénarios, déjà observés à différentes échelles, peuvent bloquer l’accès à vos comptes :
- Une panne réseau ou électrique majeure : sans électricité ni signal télécom, les terminaux de paiement (TPE) des commerçants refusent toute transaction et les distributeurs automatiques (DAB) deviennent inutilisables.
- Une cyberattaque d’ampleur : le secteur financier est une cible prioritaire. Le blocage temporaire d’un grand réseau bancaire peut paralyser des millions de foyers pendant plusieurs jours.
- Un blocage administratif ou gel bancaire : l’histoire récente en Europe (notamment la crise grecque ou chypriote) a rappelé qu’en période de crise financière systémique, les États peuvent plafonner drastiquement les retraits journaliers au guichet.
Avoir de l’argent liquide chez soi, c’est s’assurer de pouvoir continuer à subvenir à ses besoins vitaux (nourriture, carburant, pharmacie) sans dépendre d’une connexion internet.
2. Combien faut-il garder en espèces ?
Il ne s’agit en aucun cas de vider vos comptes ni de stocker des sommes disproportionnées qui vous exposeraient à des pertes en cas de sinistre.
La règle d’or : un mois de dépenses de base
Pour un foyer moyen, une enveloppe comprise entre 500 € et 1 000 € constitue un excellent compromis entre prévoyance et sécurité matérielle :
- En petites coupures : privilégiez les billets de 10 €, 20 € et 50 €. En situation de panne généralisée, les commerçants manquent vite de monnaie pour rendre le change sur de gros billets (100 € ou 200 €).
- Une constitution progressive : n’allez pas retirer 1 000 € d’un coup si vos finances sont tendues. Intégrez cette précaution dans votre budget mensuel : retirez 50 € à 100 € par mois jusqu’à atteindre le montant cible.
3. Ce que dit la loi française
A. Sur le stockage d’espèces
Contrairement à une idée reçue, il est parfaitement légal de détenir du liquide chez soi en France, sans limitation de montant.
Deux règles juridiques et pratiques s’imposent néanmoins :
- La preuve de provenance : en cas de contrôle fiscal ou de litige, vous devez être en mesure de prouver l’origine légale de ces fonds (relevés bancaires montrant des retraits échelonnés, justificatifs de vente entre particuliers, etc.).
- L’assurance habitation : la plupart des contrats multirisques habitation plafonnent drastiquement l’indemnisation des espèces volées (souvent entre 500 € et 1 500 €, parfois zéro sans preuve d’effraction d’un coffre homologué). C’est une raison supplémentaire pour ne pas thésauriser des sommes astronomiques.
B. Sur les paiements en espèces
Auprès d’un professionnel (commerçant, artisan, entreprise) : Le paiement en liquide est limité à 1 000 € par transaction pour les résidents fiscaux français (seuil porté à 15 000 € pour les non-résidents). Impossible, par exemple, d’acheter un véhicule ou du matériel informatique coûteux en cash au-delà de cette somme.
Entre particuliers : Il n’existe aucun plafond de montant pour un achat entre particuliers (voiture d’occasion, meubles, etc.). En revanche, dès que la transaction dépasse 1 500 €, un écrit (contrat de vente, reçu ou facture) est légalement obligatoire pour prouver le paiement.
Paiement des impôts et factures publiques : Le règlement en espèces auprès d’un centre des finances publiques ou d’un buraliste partenaire est limité à 300 €.
C. Voyager avec des espèces : le seuil des 10 000 €
C’est la règle qui crée le plus de confusions : Dès que vous franchissez une frontière (que ce soit vers un pays de l’Union européenne ou hors UE) avec 10 000 € ou plus en espèces (ou équivalent en devises, chèques, or), vous devez obligatoirement effectuer une déclaration auprès de la douane. Cette démarche est gratuite, mais son omission expose à de lourdes sanctions.
4. Où stocker son argent liquide en toute sécurité ?
L’erreur classique est de ranger ses économies aux endroits les plus prévisibles : tiroir de commode, table de chevet, armoire à linge ou tiroir de cuisine. Ce sont les premiers endroits visités en cas de cambriolage express.
Quelques principes de précaution élémentaires :
- Diviser la réserve : ne mettez pas tous vos œufs dans le même panier. Prévoyez deux cachettes distinctes.
- Opter pour l’incongru : choisissez des endroits atypiques, difficiles d’accès ou intégrés à la structure du logement (double fond discret, boîte banale d’outillage au garage, etc.).
- Protéger de l’eau et du feu : stockez les billets dans une pochette ignifugée et étanche pour parer aux risques d’inondation ou de départ d’incendie.
En conclusion : la prévoyance avant tout
Constituer une réserve d’urgence en espèces ne relève pas de la défiance aveugle envers les banques. C’est simplement le geste d’une gestion financière saine et lucide. C’est un filet de sécurité au même titre qu’une trousse de premiers secours ou qu’une roue de secours. On espère ne jamais en avoir besoin, mais on est soulagé de l’avoir sous la main le jour où un imprévu survient.
Pour apprendre à budgétiser sereinement votre épargne de précaution sans déséquilibrer votre quotidien, découvrez nos conseils et outils pratiques sur Budgetfacile.
Publié le 28/10/2026
Avertissements sur l'articleAvertissement !
Les articles de BudgetFacile sont fournis à titre purement informatif et sans valeur de conseil financier. Malgré notre vigilance, les informations peuvent comporter des inexactitudes ou ne plus être à jour. Budgetfacile et sa société éditrice Numerali déclinent toute responsabilité et vous invitent à consulter un professionnel agréé.